

Kondenserad strukturell analys av bromsbeläggsindustrins kedja
Bromsbeläggsindustrin har bildat en sluten-slinga som täcker uppströms råvaruförsörjning, midstream-produktion och nedströmsapplikation. Alla länkar är sammanlänkade och deras synergi avgör branschens konkurrenskraft
1. Uppströms: Råmaterialtillförsellager
Detta lager påverkar direkt bromsbeläggsprestanda, kostnad och produktionskapacitet, med fokus på tre kärnkategorier av råvaror:
Metallmaterial: Stål (för bakplattor, 40 %-50 % av en bromsbeläggs vikt) domineras av inhemska jättar som Baosteel (70 %+ marknadsandel). Kopparkostnaderna steg med 18 % 2024 på grund av efterfrågan på nya energifordon. High-ultrafina metallpulver är fortfarande beroende av import.
Icke-metallmaterial: Gummitillgången är klimatkänslig- (t.ex. 12 % produktionsminskning i Thailand, 2023). Keramiska fibrer (för avancerade-dynor) har 85 % inhemsk lokalisering. Fenolhartser (bindemedel, 15 %-20 % av råvarorna) möter medel-till-högsta behov.
Fibermaterial: Inhemsk T700-kolfiber är mass-tillverkad men 20 % dyrare än Japans Toray. Para-aramid (för NAO-kuddar) täcker medel-till-låg-efterfrågan; high-varianter importeras.
Viktiga influenser: Policy-driven stålkonstruktionsoptimering, internationella prisfluktuationer (t.ex. 12 % höjning av importerad kolfiber, 2024) och växande lokalisering av hög-fiber.
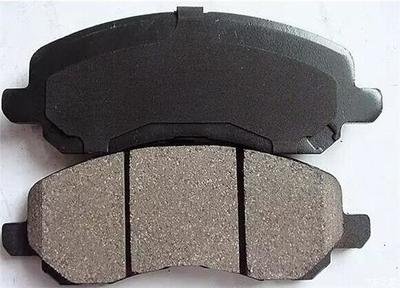
2. Midstream: Produktions- och tillverkningsskikt
Denna kärnlänk förvandlar råvaror till produkter, med fokus på:
Kärnprocesser: Digital design (AutoCAD/FEA) och precisionsformtillverkning (±0,01 mm noggrannhet). Automatisk blandning (±2 % fel) och formning (komprimering för semi-metalliska/NAO-kuddar; sintring för pulvermetallurgi). Efter-bearbetning (robotlinjer ökar effektiviteten 3x) och testning (enligt SAE J2707).
Tekniska uppgraderingar: 85 % automatiseringsgrad i ledande företag (2024), MES för effektivitet (+20%) och defektreduktion (-30%) . 800 grad termisk blekningskontroll (<15% attenuation), 18% application of high-carbon composites, and mass-produced copper-free pads.
Kostnad och kvalitet: Skalproduktion minskar kostnaderna (15 %-20 % lägre för ledare); vertikal integration minskar råvarukostnaderna (-10%). Full-process QC (IQC/IPQC/OQC) och ISO/TS 16949-certifiering.
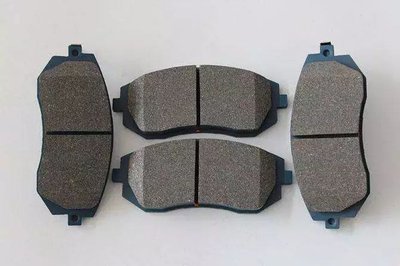
3. Nedströms: Application and Service Layer
Detta terminalskikt driver tillväxt uppströms/midströms och täcker:
OEM-marknad: knuten till biltillverkning (95 miljoner enheter globalt, 2024; 18 miljoner nya energifordon, +25 % på årsbasis). Nya energifordon behöver speciella kuddar (3,5 miljarder USD-marknaden, 2024). Gemensam utveckling med biltillverkare kräver 1-2 års certifiering
Eftermarknad: 475,2 miljarder USD globalt (2024), driven av 1,52 miljarder globalt bilägande. Efterfrågan är decentraliserad (1-1,5 års ersättningscykel). E-handelsförsäljningen växer med 25 % årligen; inhemska varumärken har en marknadsandel på 38 % (2024).
Regionala kluster: Yangtze/Pearl River Deltas har 65 % av Kinas kapacitet, med kortare leveranskedjor (logistikkostnad -15 %) och exportfördelar (40 % av nationell export). Kluster delar FoU-plattformar (kostnad -20%) och förkortar produktionscykler (7 dagar).


